0
articles publiés
Chaque article part d’un texte de référence : conditions générales, code, rapport d’autorité.
Finance · Décryptage
Le décryptage indépendant de l'assurance : contrats, garanties, marchés et réglementation, expliqués sans jargon par des journalistes qui lisent vraiment les conditions générales.
01
Ce que la rédaction a publié et vérifié. Les chiffres se recalculent à chaque publication.
0
articles publiés
Chaque article part d’un texte de référence : conditions générales, code, rapport d’autorité.
0
rubriques suivies
Marché, contrats, sinistres, épargne, guides : cinq entrées pour ne pas mélanger les sujets.
0
signatures
Cinq journalistes, chacune et chacun sur un domaine précis, avec sa biographie en clair.
0
avis de lecteurs reçus
Note moyenne de 4,4 sur 5. Les témoignages publiés sont vérifiables et datés.
02
Marché & régulation
Guides comparatifs
Marché & régulation
Épargne & prévoyance
Sinistres & indemnisation
Contrats & garanties
Contrats & garanties
03
La même méthode pour un contrat auto, habitation ou santé. La première lecture prend une vingtaine de minutes, les suivantes beaucoup moins.
1
5 min
La date des conditions générales figure en bas de la première page. Une version ancienne ne vous protège pas.
2
4 min
La franchise est la part qui reste à votre charge. Une franchise basse se paie en cotisation, jamais gratuitement.
3
6 min
Plafonds, sous-plafonds, plafonds par sinistre : le tableau est la seule partie qui engage l’assureur.
4
3 min
Elles sont dans un article séparé, souvent court. C’est la partie qui décide du refus ou du paiement.
5
2 min
Échéance annuelle, préavis, résiliation après un sinistre : la date se note dès la souscription.
05
Les marques dont les contrats, les offres ou les résultats reviennent dans nos articles. Aucune n’intervient dans le choix des sujets ni dans la rédaction.
Logos de marques réelles. Chacun porte sa référence de provenance dans le catalogue du site.
06
J'ai enfin compris pourquoi ma cotisation habitation grimpait chaque année. L'article détaille les causes sans noyer dans le jargon. J'ai pu comparer mon contrat et changer de formule. Merci pour ce travail précis.
Le guide sur les dégâts des eaux m'a sauvé. J'ai suivi la marche à suivre, pris des photos avant de jeter quoi que ce soit. Mon dossier a été accepté sans discussion. Des conseils simples et efficaces.
J'hésitais à déléguer mon assurance emprunteur. L'article explique la procédure et les pièges. J'ai gagné du temps et économisé de l'argent. Il manque juste un exemple chiffré pour se projeter.
Enfin un site qui lit vraiment les conditions générales. L'analyse du fonds euros est claire, sans promesse irréaliste. J'ai réorienté mon épargne en connaissance de cause. Continuez comme ça.
La résiliation à tout moment m'intimidait. Grâce au mode d'emploi, j'ai rédigé ma lettre et changé d'assureur auto. Tout s'est passé sans accroc. Un vrai gain de pouvoir d'achat.
L'article sur les catastrophes naturelles est instructif mais un peu anxiogène. J'aurais aimé plus de solutions concrètes pour me protéger. Cela dit, le sujet est bien traité et documenté.
La comparaison mutuelle santé m'a évité de me tromper. Les critères sont expliqués, pas juste listés. J'ai trouvé un contrat adapté à mes besoins réels. Je recommande ce site à mes proches.
Le dossier sur la prévoyance et la garantie décès est complet. J'ai pu faire le point avec mon conjoint. Les termes techniques sont définis. Un petit bémol sur la longueur, mais le fond est excellent.
Note moyenne : 4,4 sur 5, pour 464 avis de lecteurs reçus. Les témoignages publiés sont datés et rattachés à un article.
07
Rubrique
Rubrique
Rubrique
Rubrique
Rubrique
08
Le même prêt, deux montages. La bascule recalcule le coût total sur la durée de l’emprunt.
Offre de la banque
Adhésion immédiate, aucun questionnaire au-delà de 200 000 € empruntés avant 60 ans, et une garantie qui suit le prêt sans démarche. Les garanties sont mutualisées, donc identiques pour tous les emprunteurs du groupe.
Contrat individuel
Vous choisissez le contrat et vous demandez par écrit à la banque de l’accepter. Les garanties sont souvent plus larges, la quotité modulable, et le coût dépend de votre âge et de votre état de santé.
Coût total sur 20 ans pour 180 000 € empruntés : environ 21 600 €, sans équivalence de garanties à démontrer et sans délai d’instruction.
Coût total sur 20 ans pour le même prêt : environ 13 300 €, avec un délai de réponse de la banque de 10 jours ouvrés et une garantie décès à niveau équivalent à prouver.
09
Claire, propriétaire à Nantes, déclare un dégât des eaux venu de la toiture. Son contrat habitation exclut les infiltrations par le toit : 6 800 € de réparation restent à sa charge.
Elle fait relire ses conditions générales, clause par clause. L’exclusion figure au paragraphe 4.3, en bas de page. Elle demande une extension qui couvre les infiltrations et obtient une franchise ramenée de 450 à 150 €.
Un second sinistre, deux ans plus tard, est indemnisé en dix-huit jours, franchise déduite. La cotisation annuelle a augmenté de 42 € pour la garantie supplémentaire.
10
01
Comparer les garanties, les exclusions et les plafonds avant de regarder la prime.
02
Vérifier que la loi autorise cette résiliation pour votre type de contrat et respecter le préavis.
03
La franchise est ce qui reste à votre charge, le plafond est le montant maximal remboursé.
04
Respecter les délais légaux ou contractuels, souvent cinq jours ouvrés, pour éviter un refus.
05
Utiliser la délégation pour choisir un contrat souvent moins cher et aux garanties équivalentes.
06
Lire les conditions générales pour connaître les limitations et les obligations de prévention.
13
Rédactrice en chef
Je suis les évolutions du secteur depuis quinze ans et j'ai gardé l'habitude de lire les conditions générales en entier. Mon travail consiste à traduire les textes réglementaires en informations utilisables pour un assuré.
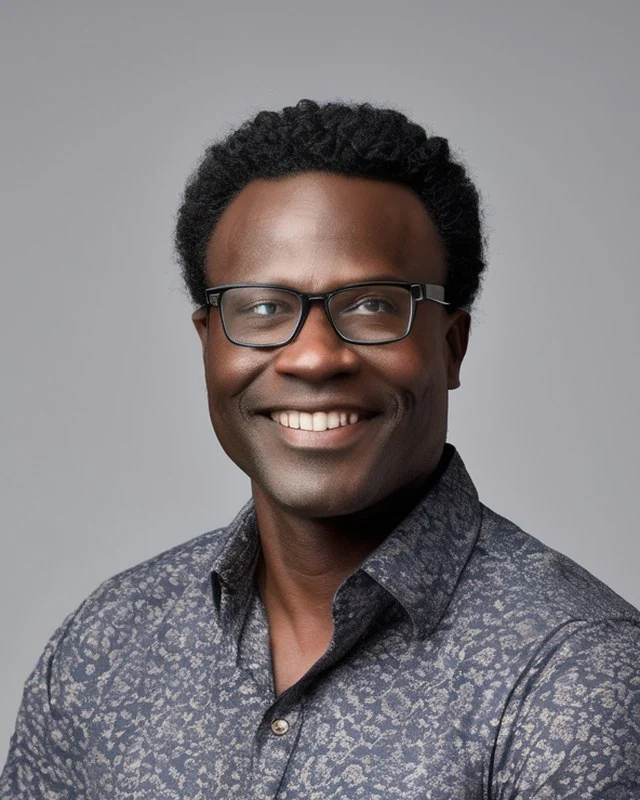
Journaliste contrats
Je publie ici mes essais et mes comparatifs. Mon domaine : Garanties, exclusions et tarification.
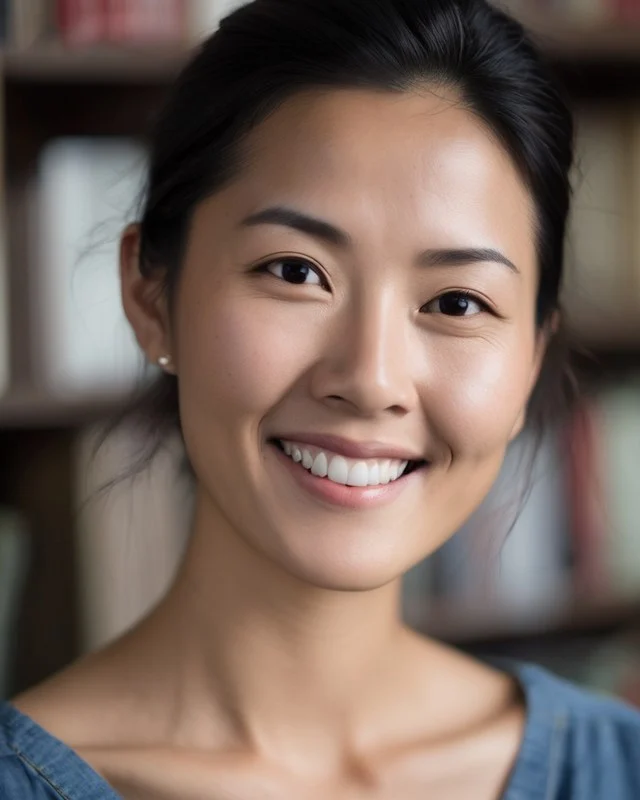
Journaliste sinistres
Je suis les dossiers d'indemnisation de la déclaration à l'expertise, y compris quand ça finit au litige. Je raconte ce qui bloque en pratique, pas ce que promettent les brochures.
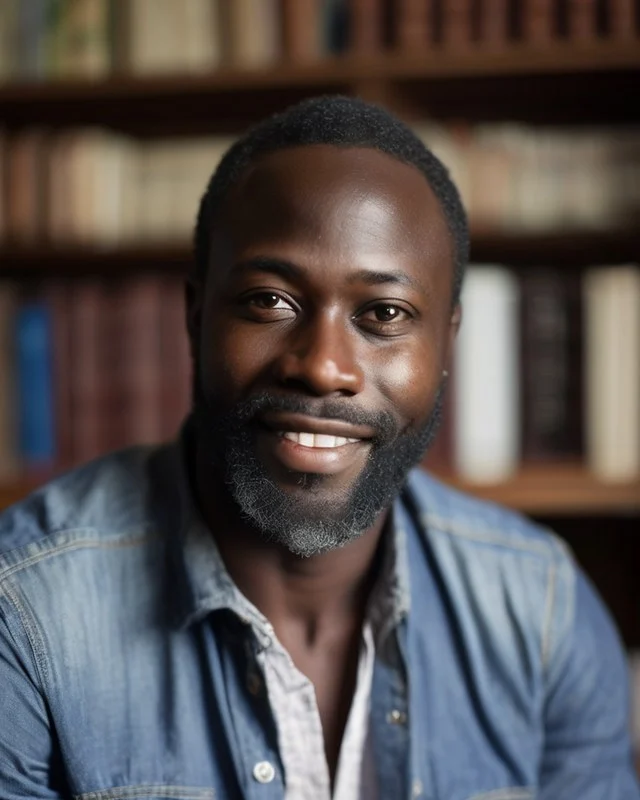
Journaliste épargne
Je décrypte les rendements, les frais et les clauses bénéficiaires des contrats d'assurance-vie. Je vérifie mes chiffres à la source avant de les publier.
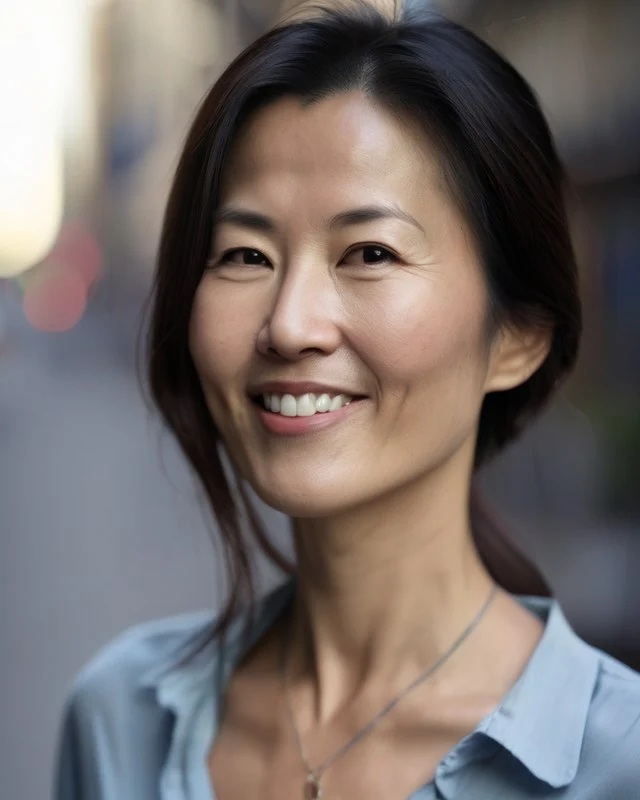
Journaliste d’enquête
Je m’intéresse aux risques émergents que les assureurs couvrent mal : cyberattaques, aléas climatiques, responsabilité numérique. J’interroge autant les assureurs que leurs clients mécontents.
La rédaction
Chaque rubrique a sa plume attitrée : auto et habitation, santé et prévoyance, épargne, sinistres, enquêtes. Les rôles et les spécialités de chacune sont détaillés sur la page de l’équipe.
15
Lisez les conditions générales, puis les conditions particulières. Cherchez les exclusions et les plafonds. Si un terme est flou, demandez une confirmation écrite à l'assureur. Un conseiller indépendant peut vous aider à décrypter.
Oui, depuis la loi Hamon, après un an d'engagement, vous pouvez résilier à tout moment sans frais ni justification. La démarche se fait par lettre recommandée ou via le nouvel assureur qui s'occupe des formalités.
Coupez l'eau, déclarez le sinistre à votre assureur dans les cinq jours ouvrés, prenez des photos et gardez les objets endommagés. Ne jetez rien avant l'expertise. Contactez aussi votre voisin si l'origine vient de chez lui.
Le fonds euros offre une garantie en capital, mais son rendement peut être faible. Les frais de gestion et l'inflation réduisent la performance réelle. Il reste utile pour sécuriser une partie de son épargne, pas pour la faire fructifier.
La hausse est liée à l'augmentation des sinistres climatiques, au coût des réparations et à la réassurance plus chère. Les assureurs répercutent ces charges. Comparer les offres et ajuster les garanties permet de limiter la facture.
Non, elle est facultative. Elle sert à financer des funérailles selon vos volontés. Avant de souscrire, vérifiez les plafonds, les délais de carence et comparez avec une épargne dédiée. Un contrat trop cher peut être superflu.
18
01
Vérifier les obligations légales et les droits des assurés.
02
Suivre les tendances du marché et les mises en garde.
03
Contextualiser les évolutions sans citer de chiffres inventés.
04
Éclairer des points techniques et des bonnes pratiques.
21
22
Marché & régulation
Nouvelles cartographies de risque et conséquences concrètes sur les primes.
Lire l'article
Guides comparatifs
Depuis la loi Hamon, résilier un contrat en cours est possible : la procédure.
Lire l'articleContrats & garanties
Capital, rente ou les deux : comment calibrer selon sa situation familiale.
Lire l'article
Marché & régulation
Une offre encore jeune, des exclusions nombreuses : ce qu'il faut vérifier.
Lire l'articleRubriques
La rédaction
Pages pratiques
Nous joindre
La lettre de la Gazette
Le récapitulatif de nos lectures de contrats, une fois par mois, sans publicité.
Nos lectures : dossier complet d'Assurance Habitation Magazine · les experts de Revue Assurance
Le décryptage indépendant de l'assurance : contrats, garanties, marchés et réglementation, expliqués sans jargon par des journalistes qui lisent vraiment les conditions générales.
Découvrir le site